Lo esencial en 30 segundos
- Primero la seguridad; después, registrar la evidencia del daño con fecha antes de limpiar o reparar.
- Haz solo la protección provisoria mínima para evitar que el daño crezca (deber de mitigar) y guarda las boletas; deja las reparaciones definitivas para después de la inspección.
- Denuncia el siniestro tan pronto como sea posible: desde ahí corren los plazos de liquidación. Esperar el bono del Estado sin denunciar es el error más caro.
En un siniestro por temporal, el resultado no se juega solo en la liquidación: se juega en los primeros días, cuando la evidencia está intacta y los plazos empiezan a correr. Esta guía ordena, paso a paso, qué hacer en las primeras 72 horas para proteger tu vivienda y tu caso a la vez. Es el resumen práctico de lo que desarrollamos en las demás guías.
Cada caso depende de la póliza y el tipo de daño. Estos pasos aplican de forma general; adapta el orden a tu situación y a tu seguridad.
Primero: seguridad
- No ingreses a zonas con riesgo de colapso, con instalaciones eléctricas mojadas o con laderas que se movieron: pueden seguir inestables.
- Corta el suministro eléctrico o de gas de las zonas afectadas si hay riesgo.
- Sigue las alertas e instrucciones oficiales (SENAPRED, municipio): la emergencia manda sobre cualquier trámite.
Segundo: registra la evidencia antes de tocar nada
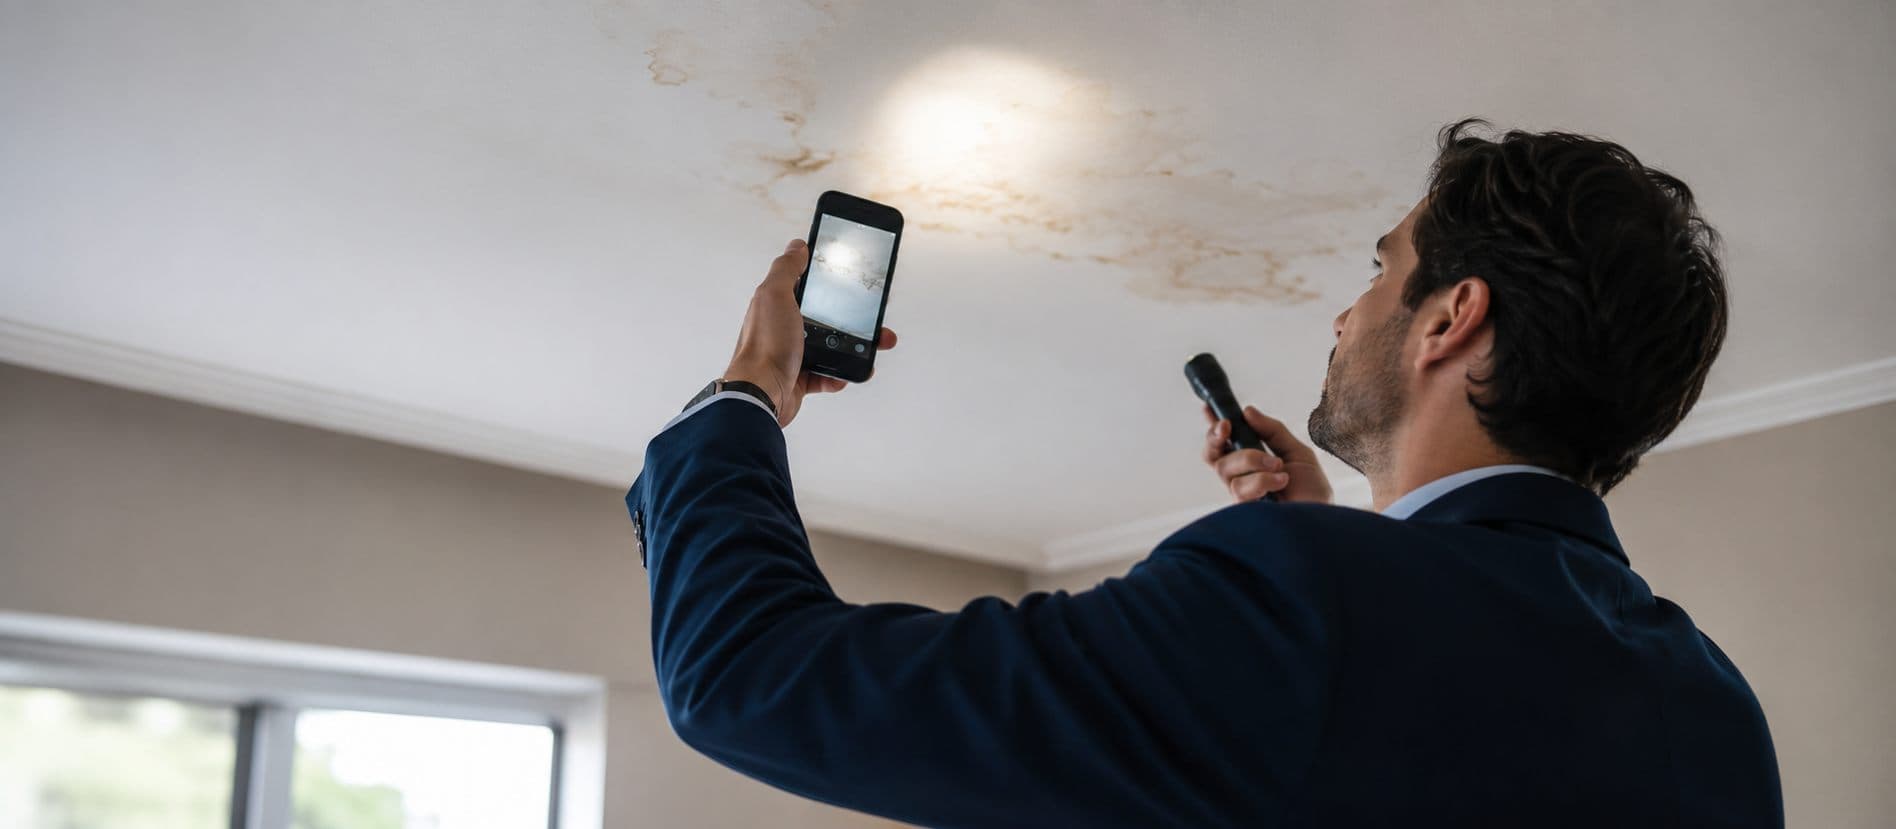
La evidencia del daño en su estado original es lo más valioso y lo más frágil: se pierde apenas empiezas a limpiar. Antes de mover nada:
- 1.Fotografía y graba todo el daño con fecha visible o respaldo automático: estructura, contenido, por dónde entró el agua, la cota que alcanzó.
- 2.Registra el contexto, no solo tu casa: la calle anegada, el árbol caído, el cerro que cedió — sirve para acreditar la causa.
- 3.Conserva las piezas dañadas (planchas, maderas, artefactos) y los bienes de mayor valor hasta la inspección.
- 4.Guarda las referencias del evento en tu comuna: registros de lluvia y viento, alertas oficiales, prensa local.
“El caso se gana o se pierde en las fotos de las primeras horas. Un daño bien registrado, con fecha y contexto, le da al liquidador todo lo que necesita para resolver a favor; un daño ya limpiado deja el análisis a ciegas.”
Perito de Ingenieros Civiles Limitada
Consultar a un perito por WhatsApp →Tercero: protege sin reparar (deber de mitigar)
Tienes el deber de evitar que el daño crezca, pero eso no significa reparar de inmediato. Haz solo la intervención mínima —cubrir la techumbre abierta, apuntalar, achicar agua, desconectar equipos— documentándola antes y después y guardando las boletas. Las reparaciones definitivas conviene dejarlas para después de la inspección, salvo que la seguridad exija lo contrario. Lo desarrollamos en la guía del deber de mitigar.
Cuarto: denuncia el siniestro (y no esperes el bono)
Denuncia tan pronto como sea razonablemente posible: desde la fecha de la denuncia corren los plazos de liquidación (regla general, 45 días). Puedes denunciar en tu banco si el seguro es del dividendo, o en tu compañía si lo contrataste directo. Y una advertencia clave: la ayuda del Estado (FIBE, bonos) y el seguro son vías independientes y compatibles — esperar el bono sin denunciar el seguro es el error que más caro sale, porque los plazos del seguro corren igual. Lo explicamos en la guía de ayuda estatal y seguro.
Los errores que más cuestan
- Limpiar o botar todo antes de fotografiar: destruye la evidencia de la causa y el monto.
- Reparar de forma definitiva antes de la inspección: impide verificar el daño original.
- Dejar pasar el plazo de denuncia esperando otra vía (el bono, que baje el agua, tener más antecedentes).
- No revisar qué coberturas tienes: consulta tu póliza o conocetuseguro.cl para saber qué puedes reclamar.
- Aceptar cifras globales sin desglose: pide siempre el detalle de partidas y criterios de la liquidación.
Hacerlo por tu cuenta o con gestión profesional
Todos estos pasos puedes darlos tú mismo. Si prefieres que un equipo documente, denuncie y siga la liquidación de forma profesional, una empresa asesora como PagoSiniestros gestiona el proceso completo; y si ya denunciaste y te pidieron un presupuesto técnico para la aseguradora, ese es el trabajo de un servicio especializado. Si tienes dudas sobre tu póliza o la causa del daño, un perito puede orientarte. Y si la compañía no paga lo que corresponde, la vía formal es el reclamo ante la compañía y la denuncia ante la Comisión para el Mercado Financiero (CMF).
Preguntas frecuentes
¿Qué es lo primero que debo hacer tras un temporal?+
Asegurar a las personas: no ingresar a zonas con riesgo de colapso, instalaciones eléctricas mojadas o terreno inestable, y seguir las instrucciones oficiales. Recién con la seguridad resuelta corresponde registrar el daño y gestionar el seguro.
¿Puedo limpiar y reparar de inmediato?+
Limpia solo lo necesario y después de fotografiar todo con fecha. Haz únicamente la protección provisoria mínima para evitar que el daño crezca (es tu deber de mitigar) y guarda las boletas; las reparaciones definitivas conviene dejarlas para después de la inspección del liquidador.
¿En qué plazo debo denunciar el siniestro?+
Tan pronto como sea razonablemente posible. Desde la fecha de tu denuncia corren los plazos de liquidación (regla general, 45 días corridos). Denunciar temprano fija esa fecha y ordena todo el procedimiento; conserva el comprobante con la fecha.
¿Conviene esperar el bono del Estado antes de denunciar al seguro?+
No. La ayuda estatal (FIBE, bonos) y el seguro son vías independientes y compatibles: esperar el bono sin denunciar el seguro solo hace correr los plazos en contra. Gestiona ambas en paralelo; lo explicamos en la guía de ayuda estatal y seguro.
¿Cómo sé qué cubre mi seguro?+
Revisa la carátula y las condiciones particulares de tu póliza, o consulta tus seguros vigentes en conocetuseguro.cl (CMF, con Clave Única). Si el seguro es del dividendo, tu banco debe informarte las coberturas contratadas y el procedimiento de denuncia.
Información referencial actualizada a julio de 2026, basada en los deberes del asegurado del Código de Comercio (Ley 20.667) y el procedimiento de liquidación del D.S. N° 1.055, fiscalizado por la CMF. Cada caso depende de la póliza y el tipo de daño: prioriza siempre tu seguridad y las instrucciones oficiales de la emergencia.
¿En qué etapa está tu caso?
Cada etapa tiene un camino distinto. Elige la tuya:
Daño reciente sin denunciar
Conviene preparar bien el caso antes de denunciar. Gestión integral del proceso.
Evaluar mi caso →Tienes acta o te pidieron presupuesto
Necesitas un presupuesto técnico presentable para la aseguradora.
Preparar mi presupuesto →Quieres entender tu póliza
Un perito te orienta sobre coberturas, plazos y qué corresponde.
Hablar con un perito