Lo esencial en 30 segundos
- El seguro cubre daños súbitos y accidentales atribuibles a un evento de fecha identificable; el deterioro gradual (óxido, maderas podridas, filtraciones antiguas) no es un siniestro y no se indemniza.
- La diferencia entre daño de siniestro y falta de mantención es una cuestión técnica que se resuelve con evidencia: fecha, magnitud del evento y estado de la materialidad.
- El informe del liquidador no es la palabra final: puede observarse e impugnarse dentro de plazo, acompañando antecedentes técnicos.
Cuando pasa un temporal, la exclusión por falta de mantención es la razón más frecuente por la que una compañía concluye que el daño no es indemnizable. No es una arbitrariedad: es una frontera técnica real entre lo que un seguro cubre —el evento súbito— y lo que corresponde al cuidado del propietario —el deterioro gradual—. Entender dónde está esa frontera, y con qué evidencia se determina, es lo que decide la mayoría de estos casos.
Cada caso depende de la póliza y el tipo de daño. Esta guía explica el criterio técnico general; la conclusión de un caso concreto requiere analizar su evidencia.
Qué dice la exclusión y por qué existe
Las pólizas de hogar cubren daños súbitos y accidentales: algo que estaba bien y un evento identificable lo dañó. El daño que se produce gradualmente en el tiempo —una techumbre que se fue corroyendo, una filtración que ya manchaba el cielo hace meses— no es un siniestro sino desgaste, y las pólizas lo excluyen expresamente. Por eso el punto central nunca es solo cuánto daño hay, sino a qué se atribuye: si el daño es preexistente al evento, la compañía no lo pagará.
Los signos que mira un liquidador
En la inspección, el liquidador busca indicios de deterioro previo. Los más comunes en daños de temporal:
- Canaletas y bajadas de agua oxidadas, sueltas o obstruidas desde antes del evento.
- Planchas de techumbre corroídas, con perforaciones antiguas o fijaciones vencidas.
- Maderas podridas en la estructura de techumbre o tabiques: la pudrición toma tiempo, no ocurre en un temporal.
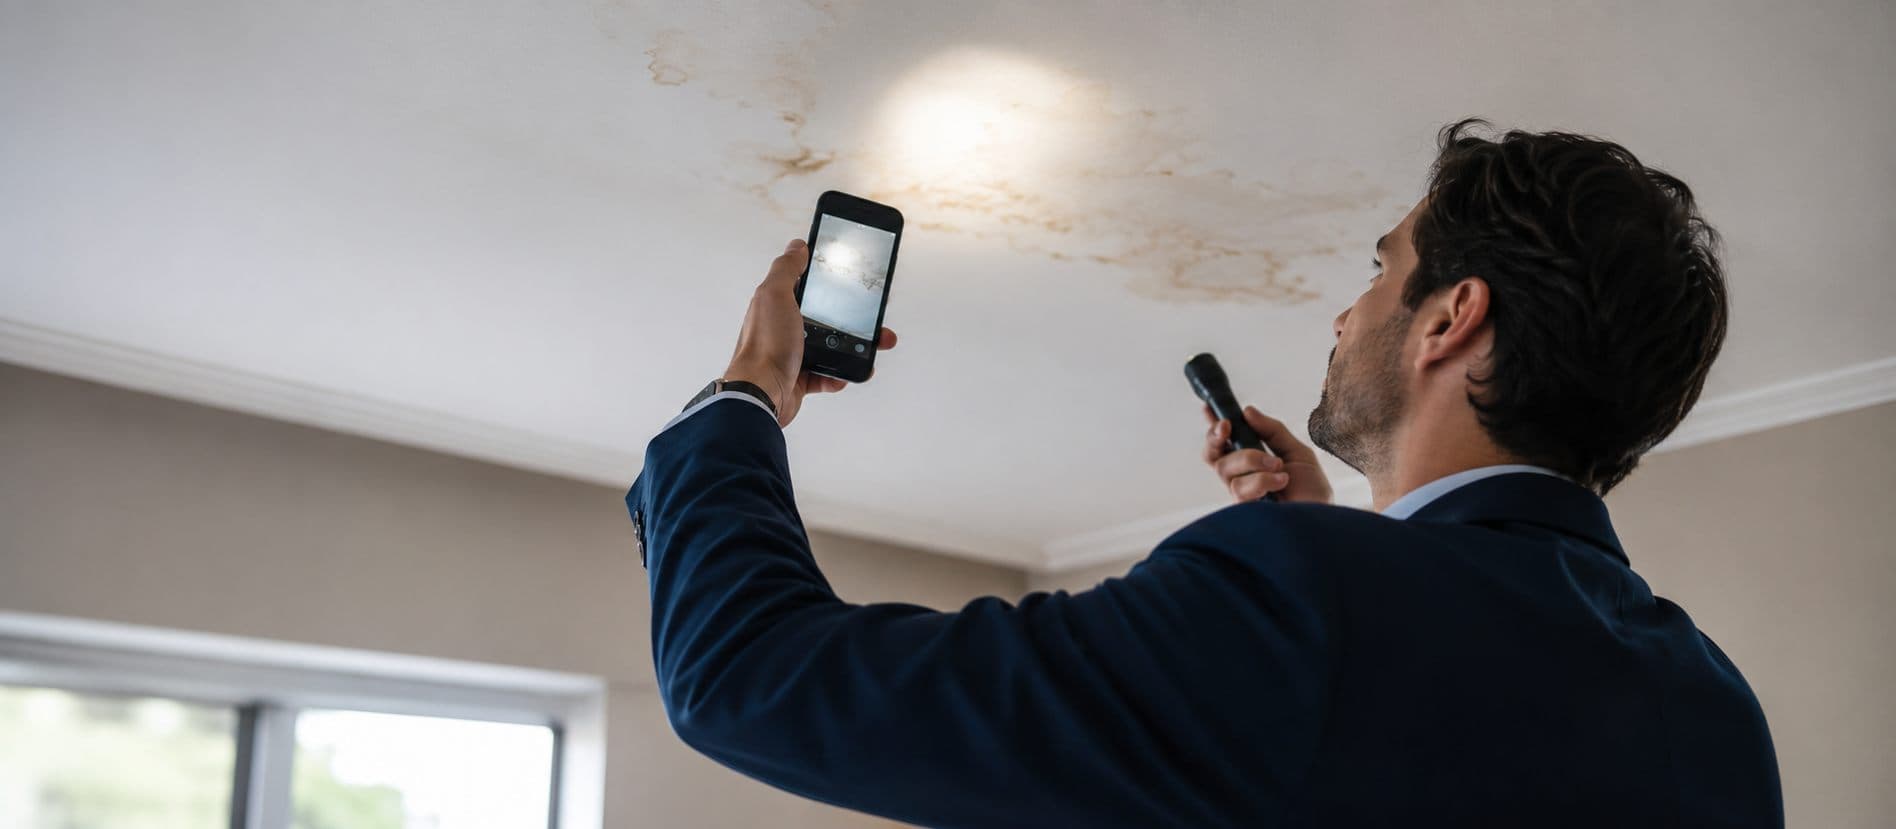
- Manchas de humedad antiguas, pintura descascarada o hongos que evidencian filtraciones anteriores a la fecha del siniestro.
- Materialidad dañada gradualmente en el tiempo y no en una fecha reciente: sellos vencidos, membranas cumplidas, uniones abiertas.
Ninguno de estos signos, por sí solo, cierra el análisis: una vivienda con años de uso puede igualmente sufrir un siniestro genuino. Lo que definen es la pregunta que el informe deberá responder: ¿qué parte del daño es atribuible al evento y qué parte venía de antes?
Qué distingue técnicamente un daño de siniestro
- 1.Fecha identificable: el daño aparece con el evento, no antes. El registro del temporal (lluvia y viento medidos, alertas oficiales) fija esa fecha.
- 2.Magnitud consistente: el daño observado es coherente con la intensidad del evento. Ráfagas que levantaron techumbres en la comuna hacen verosímil una plancha desprendida.
- 3.Estado previo no determinante: la materialidad, aun con uso, estaba cumpliendo su función antes del evento.
- 4.Nexo causal documentado: el registro gráfico inmediato conecta el evento con el daño específico.
“Una plancha sana que el viento levantó y una plancha corroída que cedió con la primera lluvia cuentan historias distintas. El registro gráfico fechado es lo que permite sostener una u otra: sin evidencia del estado del daño al momento del evento, el análisis técnico queda a ciegas.”
Perito de Ingenieros Civiles Limitada
Consultar a un perito por WhatsApp →Cómo documentar para que el análisis sea posible
- Fotografía y graba el daño apenas sea seguro hacerlo, con fecha visible o respaldo automático (la metadata del teléfono sirve).
- No repares de forma definitiva antes de la inspección: las reparaciones de emergencia (cubrir, apuntalar) se documentan antes de ejecutarlas y se guardan sus boletas.
- Conserva las piezas dañadas (planchas, maderas, restos): son evidencia de su estado al momento del evento.
- Guarda referencias del evento en tu comuna: registros de precipitación y viento, alertas oficiales, prensa local.
Si el informe concluye «falta de mantención»
El informe de liquidación no es la palabra final. La norma te da derecho a recibirlo y a observarlo o impugnarlo dentro de plazo, acompañando antecedentes: registro gráfico, boletas, y —cuando el caso lo amerita— un informe técnico independiente que analice la causa del daño. De persistir el desacuerdo, puedes reclamar ante la compañía y, si la compañía no paga, presentar una denuncia ante la Comisión para el Mercado Financiero (CMF).
Denunciar por tu cuenta o con gestión profesional
La denuncia y el proceso puedes llevarlos directamente —en tu banco si el seguro está asociado al dividendo, o en tu compañía—. También puedes encargar la gestión completa a una empresa asesora como PagoSiniestros, que documenta, denuncia y sigue la liquidación de forma profesional. En casos donde la causa del daño está en disputa, el respaldo técnico desde el primer día es lo que más pesa.
Preguntas frecuentes
Mi techo tenía años de uso y el temporal lo dañó, ¿está cubierto?+
La antigüedad por sí sola no excluye la cobertura: la pregunta técnica es si la techumbre cumplía su función antes del evento y si el daño es consistente con la magnitud del temporal. Eso se determina con la evidencia del caso; cada caso depende de la póliza y el tipo de daño.
¿Qué evidencia sirve para acreditar que el daño fue del temporal?+
Registro gráfico fechado e inmediato del daño, las piezas dañadas conservadas, boletas de reparaciones de emergencia y referencias objetivas del evento (registros de lluvia y viento, alertas oficiales en tu comuna).
¿Puedo impugnar un informe que concluye falta de mantención?+
Sí. Tienes derecho a recibir el informe de liquidación y a observarlo o impugnarlo dentro del plazo que fija la norma, acompañando antecedentes técnicos. De persistir el desacuerdo, puedes reclamar ante la compañía y denunciar ante la CMF.
¿Quién puede hacer un informe técnico independiente?+
Un profesional competente en la materia —ingeniero o perito— que analice la causa del daño y su relación con el evento. Su informe se acompaña como antecedente en las observaciones al informe del liquidador.
¿Qué pasa si reparé antes de la inspección?+
Se dificulta acreditar la causa del daño. Si la reparación era urgente, el registro gráfico previo a repararla y las boletas permiten reconstruir el estado original; las reparaciones definitivas conviene dejarlas para después de la inspección.
Información referencial actualizada a 2026. Las exclusiones exactas están en los condicionados de cada póliza (registro público de la CMF) y la conclusión de cada caso depende de su evidencia técnica. Cada caso depende de la póliza y el tipo de daño.
¿En qué etapa está tu caso?
Cada etapa tiene un camino distinto. Elige la tuya:
Daño reciente sin denunciar
Conviene preparar bien el caso antes de denunciar. Gestión integral del proceso.
Evaluar mi caso →Tienes acta o te pidieron presupuesto
Necesitas un presupuesto técnico presentable para la aseguradora.
Preparar mi presupuesto →Quieres entender tu póliza
Un perito te orienta sobre coberturas, plazos y qué corresponde.
Hablar con un perito