Lo esencial en 30 segundos
- La humedad por condensación, humedad ascendente del terreno o falta de ventilación es un problema de la vivienda, no un siniestro: las pólizas no la cubren.
- La humedad por un evento súbito y cubierto (rotura, filtración por daño de techumbre, ingreso de agua) sí puede analizarse como siniestro, según origen y fecha.
- La distinción es técnica y se acredita con evidencia: patrón de la humedad, origen del agua y estado previo de la vivienda.
La humedad en los muros es una de las consultas más frecuentes sobre seguros de hogar, y también una de las que más rechazos genera —porque buena parte de la humedad doméstica no es un siniestro—. Distinguir la humedad que un seguro puede cubrir de la que corresponde a las condiciones de la vivienda es un asunto técnico, y entenderlo antes de reclamar evita expectativas equivocadas.
Cada caso depende de la póliza y el tipo de daño. Esta guía explica cómo se distinguen los tipos de humedad; la conclusión de un caso concreto requiere analizar su evidencia.
Las humedades que las pólizas NO cubren
- Condensación: la humedad del aire interior que se deposita en muros y ventanas fríos, común en piezas poco ventiladas. Es un fenómeno físico de uso y ventilación, no un siniestro.
- Humedad ascendente: el agua que sube por capilaridad desde el terreno cuando falla o falta la barrera de humedad. Es un defecto constructivo o de la vivienda, no un evento súbito.
- Falta de ventilación o de mantención: hongos y manchas por baños sin extracción, filtraciones antiguas no atendidas o sellos vencidos. Se asocia a deterioro gradual, excluido de la cobertura.
La humedad que SÍ puede ser un siniestro
Del otro lado, la humedad provocada por un evento súbito, accidental y de fecha identificable puede analizarse como siniestro, si la cobertura pertinente está contratada: la que aparece tras una rotura de cañería, la que entró porque el viento dañó la techumbre, o el ingreso de agua por un evento externo. Vuelve el criterio de siempre —origen y fecha— que ordena la guía madre sobre el origen del agua.
“La condensación y una filtración se ven distintas: la condensación se distribuye pareja en las zonas frías y mal ventiladas; una filtración tiene un origen, un recorrido y una cota. Leer ese patrón es lo que separa un problema de la vivienda de un siniestro.”
Perito de Ingenieros Civiles Limitada
Consultar a un perito por WhatsApp →Cómo se distingue en la práctica
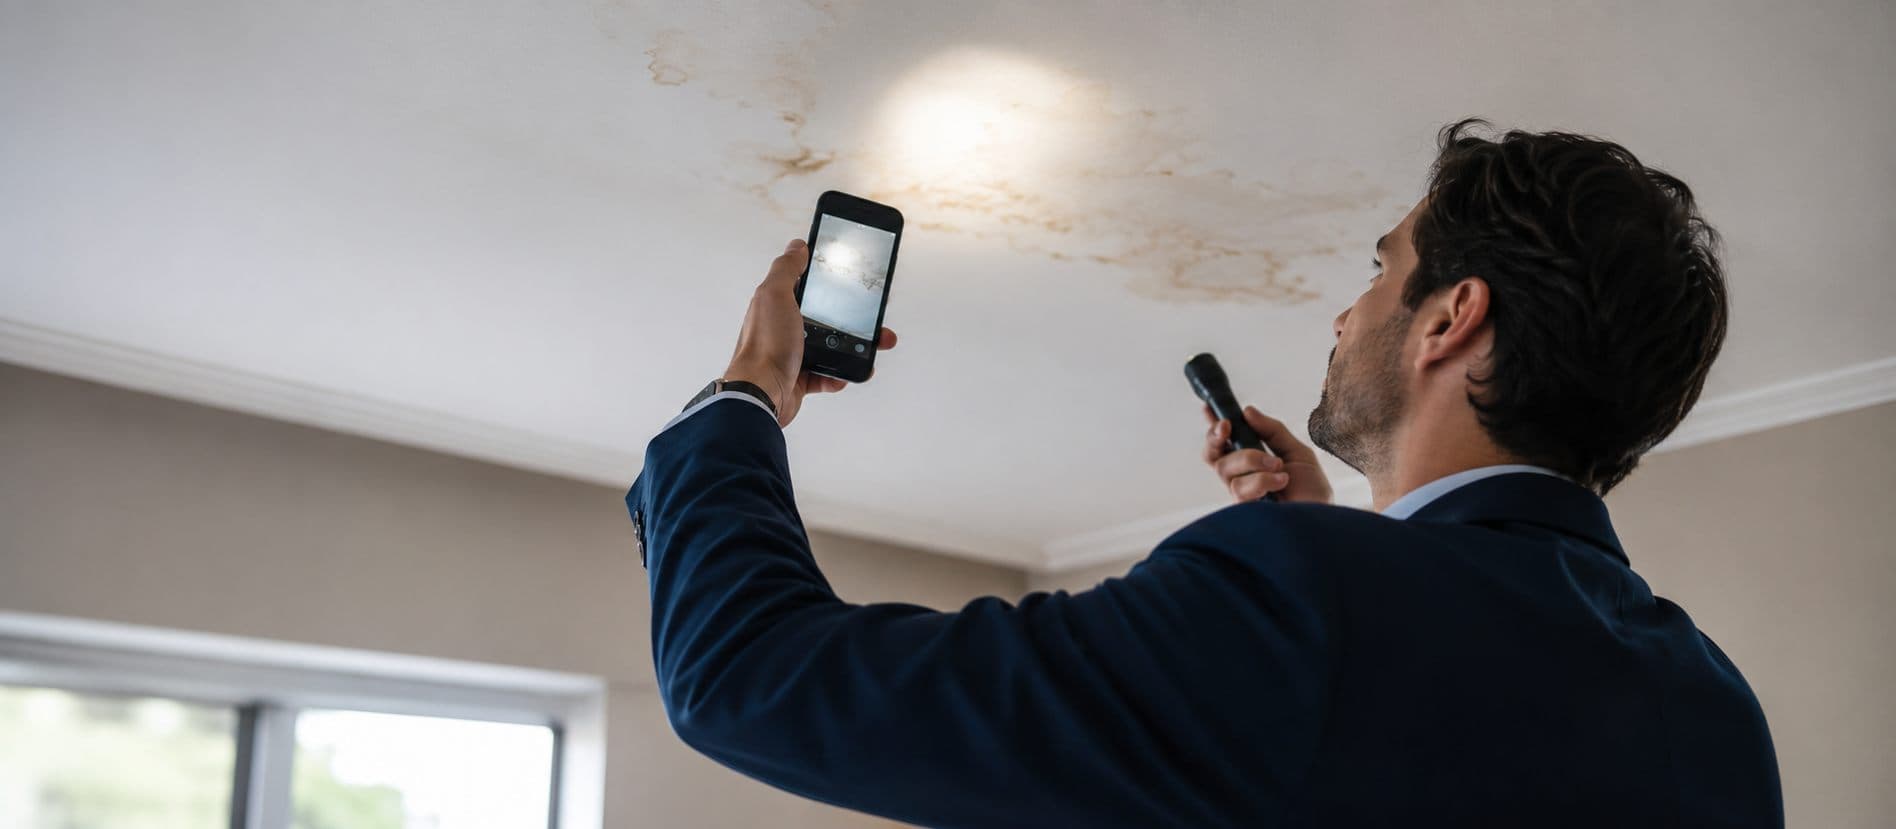
- 1.Patrón: humedad difusa en esquinas, tras muebles y en zonas frías apunta a condensación; una mancha con origen y recorrido apunta a filtración.
- 2.Altura: humedad que sube desde el zócalo apunta a humedad ascendente del terreno; humedad que baja desde el cielo apunta a la cubierta.
- 3.Fecha: aparición súbita asociada a un evento vs presencia antigua y progresiva.
- 4.Contexto: ventilación de la vivienda, existencia de barrera de humedad, estado de cañerías y techumbre.
Qué hacer si crees que es un siniestro
- Registra la humedad con fecha, mostrando su patrón, altura y —si lo identificas— su origen y recorrido.
- Reúne antecedentes que ubiquen la causa: un evento reciente (rotura, temporal) que coincida con la aparición del daño.
- No repares en definitiva antes de la inspección; documenta cualquier intervención de emergencia.
- Verifica tus coberturas en la carátula de la póliza o en conocetuseguro.cl.
Denunciar por tu cuenta o con gestión profesional
Si la humedad tiene un origen que parece un siniestro cubierto, la denuncia puedes hacerla directamente —banco o compañía— o encargar la gestión completa a una empresa asesora como PagoSiniestros, que documenta el origen, denuncia y sigue la liquidación de forma profesional. Si en cambio la humedad resulta ser condensación o humedad ascendente, ninguna vía del seguro la cubrirá, y lo honesto es abordarla como un tema de mantención de la vivienda. Y si la compañía rechaza un caso que sí era un siniestro, la vía formal es el reclamo ante la compañía y la denuncia ante la CMF.
Preguntas frecuentes
¿El seguro cubre la humedad de los muros?+
Solo si proviene de un siniestro cubierto —una rotura, un daño de techumbre, un ingreso de agua por un evento— con origen y fecha identificables. La condensación, la humedad ascendente del terreno y la falta de ventilación o mantención no son siniestros y las pólizas no las cubren.
¿Qué es la condensación y por qué no la cubre el seguro?+
Es la humedad del aire interior que se deposita en superficies frías, típica de ambientes poco ventilados. Es un fenómeno de uso y ventilación de la vivienda, no un evento súbito y accidental, por lo que queda fuera de la cobertura.
Tengo humedad que sube desde el suelo, ¿es siniestro?+
La humedad ascendente por capilaridad desde el terreno se asocia a la falta o falla de la barrera de humedad de la construcción: es un tema de la vivienda, no un siniestro súbito, y habitualmente no se cubre. Se distingue por subir desde el zócalo de forma progresiva.
¿Cómo demuestro que mi humedad sí es un siniestro?+
Con evidencia del origen y la fecha: un evento reciente que coincida con la aparición del daño, el patrón de la humedad (mancha con recorrido y cota, no difusa) y su relación con una causa cubierta. Un análisis técnico ayuda a establecerlo.
¿La aparición de hongos cambia algo?+
Los hongos suelen indicar humedad presente por un tiempo, lo que puede apuntar a un problema gradual (condensación, mala ventilación, filtración antigua) más que a un siniestro reciente. No es concluyente por sí solo, pero es parte de lo que el análisis técnico considera.
Información referencial actualizada a 2026. La cobertura de la humedad depende de su origen y de las coberturas contratadas de cada póliza (condicionados en el registro público de la CMF); la condensación y la humedad ascendente habitualmente no constituyen siniestro. Cada caso depende de la póliza y el tipo de daño.
¿En qué etapa está tu caso?
Cada etapa tiene un camino distinto. Elige la tuya:
Daño reciente sin denunciar
Conviene preparar bien el caso antes de denunciar. Gestión integral del proceso.
Evaluar mi caso →Tienes acta o te pidieron presupuesto
Necesitas un presupuesto técnico presentable para la aseguradora.
Preparar mi presupuesto →Quieres entender tu póliza
Un perito te orienta sobre coberturas, plazos y qué corresponde.
Hablar con un perito